持股收息,个人直接持股和通过 ETF 持有的个人纳税区别
我长期持有 [[红利低波]],作为投资的压舱石,偶然的机会了解到 红利打新策略 – “将持有的红利指数基金换成相应的成分股,然后通过打新获得额外的打新收益,预计未来每年能获得 3-5% 打新收益率,另外直接持有股票可以节省基金的管理费、托管费、交易费、财务法律费用”,这个思路启发我深度研究下这个是否可行。
我在研究过程中,偶然发现另一个差异点,那就是 “个人直接持股分红” 和 “通过间接持股购买红利低波 ETF” 的税收。
我并非科班出身的法律或投资专家,视角或许不够全面客观。我始终坚持一个原则:引用的每一组数据、每一份材料都必须有处可查,绝不凭空捏造。如果您发现任何差错,欢迎随时指正,您的批评是我学习进步的最大动力。
个人直接持股
- 根据 财税〔2015〕101 号:“个人从公开发行和转让市场取得的上市公司股票,持股期限超过 1 年的,股息红利所得暂免征收个人所得税。”
- 实际操作中,在收到分红时,通常先全额到账(具体看券商系统,我的券商是全款到账),但在卖出股票时,系统会根据您的持有时间自动计算并补扣税款。如果持有超过 1 年,则完全不用交税。
购买红利低波 ETF(通过基金间接持股)
税率固定:上市公司向基金派发股息时,统一按 10% 的税率代扣代缴个人所得税(无论基金持有了多久),数据来源在下面有引用。
- 中华人民共和国个人所得税法:特许权使用费所得,利息、股息、红利所得,财产租赁所得,财产转让所得,偶然所得和其他所得,适用比例税率,税率为百分之二十。
- 财税 [2005] 107 号:对证券投资基金从上市公司分配取得的股息红利所得,按照财税 [2005] 102 号文规定,扣缴义务人在代扣代缴个人所得税时,减按 50%计算应纳税所得额。
根据上面两个条款内容:个人所得税 = 分红金额 ×50% (减半)×20% (个税法法定税率)= 分红金额 ×10% 。
总结一下
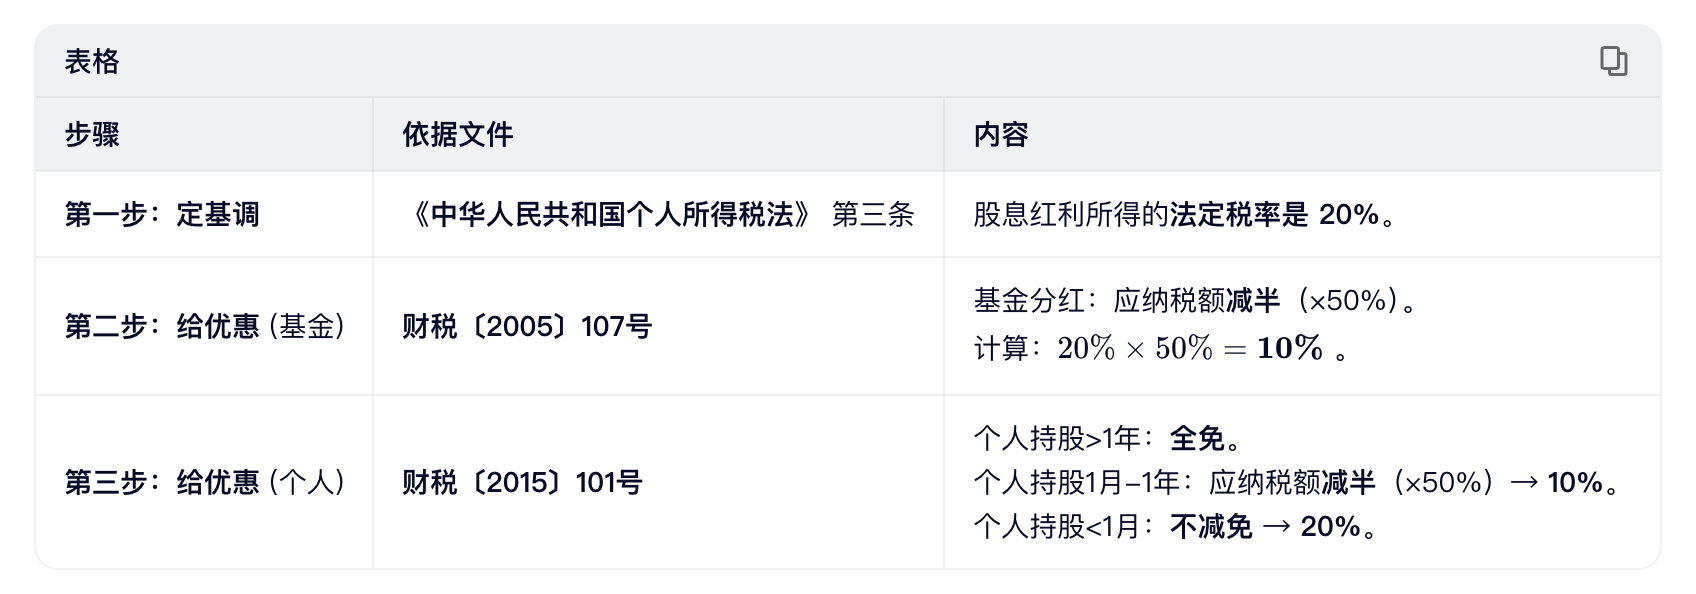
- 中华人民共和国个人所得税法:特许权使用费所得,利息、股息、红利所得,财产租赁所得,财产转让所得,偶然所得和其他所得,适用比例税率,税率为百分之二十。
- 财税 [2005] 107 号:对证券投资基金从上市公司分配取得的股息红利所得,按照财税 [2005] 102 号文规定,扣缴义务人在代扣代缴个人所得税时,减按 50%计算应纳税所得额。
- 财税〔2015〕101 号:“个人从公开发行和转让市场取得的上市公司股票,持股期限超过 1 年的,股息红利所得暂免征收个人所得税。”
对于超长期持有者,直接持股更划算;对于中短期或频繁调仓者,ETF 更划算或持平。
对我而言,我是长期持有策略,那么单从 税率 这部分考虑,个人直接持股 更适合我。
代价是什么呢?
已知个人持有的风险有:
- 红利低波 ETF 会不断调整成分股(卖出旧股,买入新股)。每次跟着调仓卖出股票 (费心),如果某股票分红不久后就卖出,可能触发高额税负,但是 “持有 1 个月后是 10%”,和 ETF 持平。
- 欢迎各位评论区补充。